دنیای اقتصاد
·
1 hour ago
·
2 بازدید
از ارزشگذاری تا ریسک
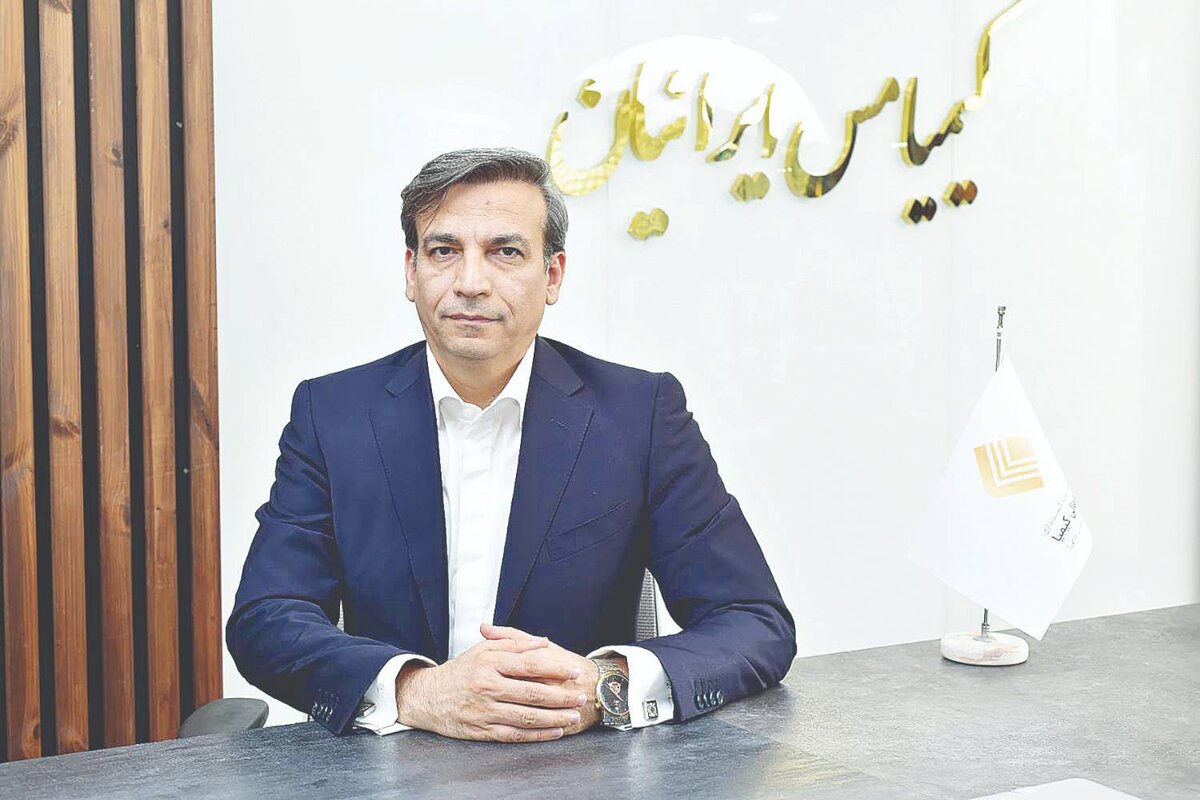
به نقل از دنیای اقتصاد؛ بازار سرمایه ایران در نیمه دوم سال ۱۴۰۵ با یک پرسش بنیادی روبه رو است؛ آیا رشد شاخص در ماه های گذشته، بازتاب بهبود واقعی در سودآوری شرکت هاست یا نتیجه انتظارات تورمی و ورود نقدینگی؟ برای پاسخ باید از داده ها شروع کرد و به سناریوها رسید. ارزشگذاری فعلی در یک نگاه براساس برآوردهای انجام شده، سود شرکت های پذیرفته شده در بورس تهران در سال ۱۴۰۵ در سناریوی محتمل حدود 34892هزار میلیارد ریال خواهد بود. در سمت دیگر، ارزش بازار در ۲۰ مهرماه ۱۴۰۵ حدود 242564هزار میلیارد ریال است. اگر این دوعدد را در کنار هم بگذاریم، نسبت قیمت به سود آینده نگر در سناریوی محتمل حدود هفت مرتبه به دست می آید. این نسبت در حالت متعارف، تقریبا همان محدوده تعادلی تاریخی بازار است اما پرسش اصلی اینجاست که آیا شرایط فعلی را می توان متعارف دانست؟ پاسخ، باتوجه به چهارمتغیر کلیدی، منفی است. متغیر اول، ناپایداری ژیوپلیتیکی ایران: در یک آتش بس غیررسمی و شکننده قرار دارد. جنگ به معنای واقعی پایان نیافته و در صورت تشدید انزوای اقتصادی یا درگیری خارجی، صنایع با اختلال در زنجیره تامین روبه رو خواهند شد. این شرایط، صرف ریسک سهام را بالاتر از حالت عادی می برد. متغیر دوم، سیاست پولی و فشار تورمی: تورم نقطه به نقطه در شهریورماه ۴/ ۶۸ درصد ثبت شد و نقدینگی در همین ماه به ۳/ ۱ درصد رسید. این آمار نشان می دهد سیاستگذار برای کنترل تورم، احتمالا ضریب فزاینده را کاهش می دهد تا پایه پولی به نقدینگی منتقل نشود. نتیجه این سیاست، کاهش خلق اعتبار بانک هاست؛ موضوعی که تامین سرمایه در گردش شرکت ها را دشوار می کند و رشد تولید و درآمد واقعی را محدود می سازد. متغیر سوم، اثر جنگ بر سودآوری: اختلال در زنجیره تامین مواد اولیه، کاهش رشد اقتصادی، جریان نقدی منفی سرمایه در گردش و تعطیلات ناشی از جنگ، همگی به کاهش سود تقسیمی شرکت ها منجر می شوند. این متغیرها در محاسبه نسبت قیمت به سود آینده نگر باید لحاظ شوند. متغیر چهارم، نرخ بهره بدون ریسک: در مهرماه نرخ بهره بدون ریسک به حدود ۴۲ درصد رسید هرچند تورم بالا نرخ بهره واقعی را منفی نگه داشته است اما افزایش نرخ اسمی، صرف ریسک موردانتظار سرمایه گذاران را بالا می برد و جذابیت نسبی سهام را کاهش می دهد. جمع بندی سناریوها با احتساب این چهارمتغیر، نسبت قیمت به سود آینده نگر باید پایین تر از محدوده تاریخی خود باشد. ارزش دلاری بورس تهران حدود ۵/ ۹۲ میلیارددلار است که تقریبا نزدیک به میانگین تاریخی ۵/ 90میلیارددلاری خود قرار دارد اما در صورت جنگ، تشدید تحریم و محاصره، شرکت ها نمی توانند از دارایی های خود خلق ارزش کنند. بنابراین ارزشگذاری فعلی بازار تنها در صورتی قابل توجیه است که ریسک جنگ را نادیده بگیریم یا انتظار تورم بسیار بالا داشته باشیم. اگر ریسک جنگ تحقق یابد، به احتمال قوی شاخص کاهش خواهد یافت مگر اینکه سیاستگذار به دلیل کنترل سایر بازارها، نقدینگی را به سمت بازار سرمایه هدایت کند. سناریوی بدیل، تجربه ابرتورم است زیرا تورم از سال ۱۳۹۸ (به استثنای سال ۱۴۰۳) بین ۴۱ تا ۵۳ درصد بوده و اعتماد به ارز ملی برای پس انداز و حفظ ارزش رو به کاهش است. اقبال شدید آحاد جامعه به پلتفرم های طلا نشانه ای از تورم انتظاری است. توصیه های عملیاتی ۱- مدیریت نقدشوندگی و داشتن استراتژی خروج؛ در این شرایط باید به نقدشوندگی سهام دقت کرد و از پیش، استراتژی خروج تعریف کرد تا در صورت بروز رفتار توده وار سرمایه گذاران و شکل گیری حباب، امکان کسب منفعت وجود داشته باشد و در صورت ریزش بازار، خروج سریع ممکن شود. ۲- بازنگری در ترکیب دارایی و صبر برای نقطه ورود مناسب. باتوجه به اینکه ریسک جنگ برای شرکت ها بالاست و سهام دیگر نسبت به دلار عقب ماندگی ندارد، طلا گزینه بدیل بهتری است. ضمنا در کوتاه مدت ممکن است سیاستگذار قیمت ارز را با تزریق دلار کاهش دهد. در چنین شرایطی، باید باوجود نرخ بهره منفی، در درآمد ثابت ماند تا نقطه ورود تکنیکالی مناسب فرابرسد. بازار سرمایه ماهیتا پیش بینی ناپذیر است اما به صورت جمع بندی می توان گفت اگر ریسک جنگ نباشد یا انتظار تورم بسیار بالا داشته باشیم، بازار در محدوده تعادلی قرار دارد وگرنه با احتساب صرف ریسک جنگ، بازار ارزنده نیست. مدیرعامل و نایب رییس هیات مدیره «گروه مالی کیمیا مس ایرانیان»
مشاهده منبع اصلی — دنیای اقتصاد
سلب مسئولیت: اطلاعات این صفحه صرفاً جنبه اطلاعرسانی دارد و توصیه سرمایهگذاری نیست. سرمایهگذاری با ریسک همراه است و عملکرد گذشته ضامن بازده آینده نیست. اطلاعات بیشتر